ICN News – Peta industri batubara nasional kembali menjadi perhatian setelah muncul laporan bahwa pengusaha asal Kalimantan, Andi Syamsuddin Arsyad atau Haji Isam, menawarkan sekitar US$3 miliar untuk mengakuisisi sekitar 62% saham PT Bayan Resources Tbk (BYAN).
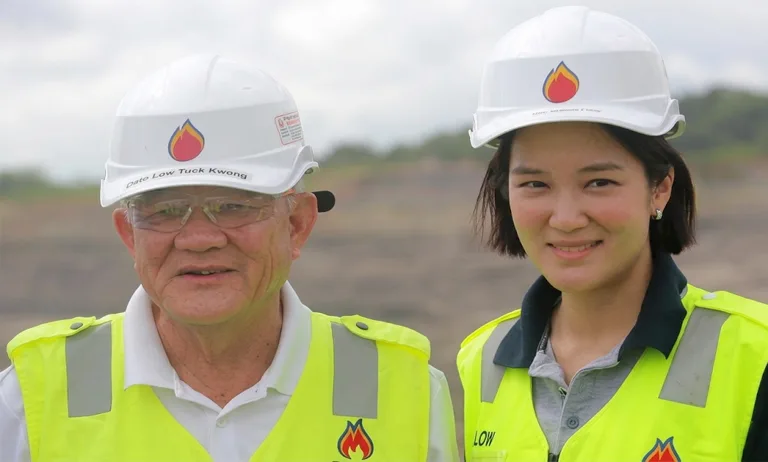
Laporan tersebut menjadi perhatian besar karena saham yang dibidik merupakan blok pengendali yang dimiliki keluarga Low Tuck Kwong, pendiri dan pengendali Bayan Resources. Low Tuck Kwong memiliki sekitar 40,24% saham Bayan, sementara putrinya, Elaine Low, memiliki sekitar 22%. Jika digabungkan, kepemilikan keduanya mencapai sekitar 62,2%.
Namun demikian, hingga saat ini transaksi tersebut belum dapat disebut sebagai akuisisi yang telah selesai. Laporan terbaru menyebut pembicaraan masih berlangsung dan belum ada kepastian bahwa kesepakatan akan tercapai. Bayan Resources sendiri sebelumnya menyampaikan kepada Bursa Efek Indonesia bahwa manajemen tidak mengetahui adanya rencana transaksi dengan struktur dan nilai sebagaimana yang beredar di pasar.
TAWARAN US$3 MILIAR DAN PERDEBATAN VALUASI
Jika angka US$3 miliar tersebut benar, maka nilai tersebut secara sederhana mengimplikasikan valuasi Bayan sekitar US$4,8 miliar untuk 100% perusahaan. Angka tersebut sangat jauh dibandingkan dengan kapitalisasi pasar Bayan yang pada saat laporan mengenai penawaran tersebut beredar berada di kisaran US$26 miliar. Dengan demikian, tawaran tersebut secara implisit berada lebih dari 80% di bawah nilai pasar saham Bayan pada saat itu, Perbedaan yang sangat besar inilah yang membuat kabar tersebut menjadi menarik bagi pasar.
Namun, valuasi saham di bursa dan harga transaksi untuk blok pengendali tidak selalu dapat dibandingkan secara langsung. Bayan memiliki free float yang relatif terbatas, sementara blok 62% memberikan kendali atas perusahaan. Selain itu, prospek jangka panjang batubara, kebijakan produksi pemerintah, serta kondisi pasar batubara juga menjadi faktor yang dapat memengaruhi harga negosiasi.
Sebelumnya, pada Agustus 2026, beredar pula angka berbeda sekitar US$5,5 miliar untuk 62,2% saham Bayan. Artinya, angka US$3 miliar yang diberitakan Bloomberg pada September merupakan perkembangan berbeda dalam proses negosiasi yang dilaporkan media, bukan harga transaksi yang sudah disepakati secara resmi.
BAYAN BUKAN PERUSAHAAN BATUBARA BIASA
Besarnya perhatian terhadap rencana tersebut tidak terlepas dari posisi Bayan Resources sebagai salah satu produsen batubara terbesar di Indonesia. Pada 2025, Bayan mencatat rekor produksi sebesar 68,0 juta ton batubara, meningkat 19,6% dibandingkan produksi 56,9 juta ton pada 2024. Perusahaan juga mencatat pendapatan sekitar US$3,43 miliar sepanjang 2025.
Dengan produksi 68 juta ton tersebut, Bayan menjadi salah satu pemain utama dalam industri batubara nasional. Skala operasi ini membuat setiap perubahan kepemilikan maupun strategi bisnis Bayan berpotensi memiliki dampak terhadap peta industri batubara Indonesia.
Bayan juga memiliki infrastruktur pendukung yang menjadi bagian penting dari model bisnisnya, termasuk fasilitas terminal dan logistik batubara. Dengan demikian, nilai strategis Bayan tidak hanya terletak pada produksi batubara, tetapi juga pada kemampuan perusahaan mengelola rantai pasok dari tambang hingga pengiriman.
KINERJA 2026 MASIH MENUNJUKKAN PERTUMBUHAN
Menariknya, di tengah munculnya kabar mengenai rencana perubahan kepemilikan, kinerja keuangan Bayan hingga semester I 2026 masih menunjukkan pertumbuhan. Hingga 30 Juni 2026, Bayan membukukan pendapatan sebesar US$1,74 miliar, naik sekitar 7,29% dibandingkan US$1,62 miliar pada periode yang sama tahun sebelumnya.
Laba bersih yang dapat diatribusikan kepada pemilik entitas induk mencapai US$410,25 juta, meningkat 17,46% dibandingkan US$349,24 juta pada semester I 2025. Pertumbuhan tersebut memperlihatkan bahwa Bayan masih memiliki kemampuan menghasilkan pendapatan dan laba yang kuat.
Dengan kata lain, perusahaan yang sedang menjadi objek pembicaraan akuisisi ini bukanlah perusahaan yang sedang mengalami tekanan fundamental yang ekstrem. Sebaliknya, Bayan masih mempunyai skala produksi besar dan mencatat pertumbuhan pendapatan serta laba pada semester pertama 2026.
JIKA BERHASIL, HAJI ISAM AKAN MENJADI PEMAIN BATUBARA YANG SANGAT BESAR
Apabila transaksi akhirnya benar-benar terjadi, posisi Haji Isam dalam industri batubara nasional akan semakin kuat. Jhonlin Group sendiri telah lama memiliki bisnis batubara melalui Jhonlin Baratama. Selain pertambangan, kelompok usaha tersebut juga berkembang ke berbagai sektor, termasuk logistik, agribisnis, kelapa sawit, biodiesel dan bisnis berbasis sumber daya alam.
Akuisisi 62% Bayan akan memberikan Haji Isam kendali atas perusahaan dengan produksi puluhan juta ton batubara per tahun. Secara strategis, kombinasi antara aset Jhonlin dan Bayan akan menjadi salah satu konsolidasi terbesar dalam industri batubara Indonesia apabila terealisasi.
Namun, transaksi tersebut tidak serta-merta berarti produksi batubara Indonesia akan meningkat. Produksi tetap dipengaruhi oleh persetujuan RKAB pemerintah, kewajiban domestic market obligation (DMO), kebijakan ekspor, kapasitas logistik serta kondisi harga batubara.
Karena itu, pasar akan lebih menunggu langkah konkret setelah transaksi, jika transaksi benar-benar terjadi terutama mengenai produksi, ekspansi tambang Tabang, strategi penjualan, investasi infrastruktur dan alokasi batubara untuk pasar domestik maupun ekspor.
TRANSAKSI US$3 MILIAR MASIH MENJADI TANDA TANYA
Bagi industri pertambangan nasional, rencana akuisisi Bayan oleh Haji Isam merupakan perkembangan yang sangat penting untuk terus dipantau. Jika kesepakatan tercapai, transaksi ini bukan sekadar pergantian pemegang saham. Ini berpotensi mengubah peta kepemilikan dan kekuatan pemain utama dalam industri batubara Indonesia. Namun untuk saat ini, US$3 miliar masih merupakan nilai penawaran yang dilaporkan, bukan nilai transaksi final.
Pasar masih menunggu kepastian mengenai harga akhir, struktur pembiayaan, pihak-pihak yang terlibat, persetujuan regulator dan yang paling penting, apakah Low Tuck Kwong dan keluarga bersedia melepas blok pengendali Bayan pada harga yang ditawarkan.
Satu hal yang sudah jelas: Bayan Resources memiliki aset dan kinerja yang membuatnya sangat strategis. Dengan produksi 68 juta ton dan pendapatan US$3,43 miliar pada 2025, serta pendapatan US$1,74 miliar hanya dalam enam bulan pertama 2026, Bayan tetap menjadi salah satu aset batubara paling penting di Indonesia.
Jika Haji Isam berhasil mengambil alih 62% saham tersebut, peta persaingan industri batubara nasional berpotensi memasuki babak baru.
Iklan dan berlangganan bisa hubungi: WA atau Email
Butuh Buku Riset? Silahkan kunjugi CDMI Consulting